Az MI legnagyobb nyertese egy olyan ország, ahol a tőzsdét is le kellett állítani a brutális zuhanás miatt
Impozáns adat: a Reuters cikke szerint Dél-Korea félvezetőexportja éves szinten 260 százalékos növekedést ért el eddig az idén, ezzel az ország teljes exportja is csaknem megduplázódott 2026-ban. El tudjuk ezt képzelni egy eleve teljesen exportorientált államban?
Nem egy olyan országról van szó, mint Guyana, ahol egy újonnan felfedezett szénhidrogénmező kitermelése akár egyetlen év alatt megduplázhatja a GDP-t. Dél-Korea exportteljesítménye eddig is legendás volt: elég a Samsungra, az LG-re, a Kiára vagy akár a koreai popzenére gondolni.
A világ legértékesebb cégei
A világ legértékesebb vállalatainak rangsora jól mutatja, mekkora súlya lett a mesterséges intelligenciának a globális gazdaságban. Az első öt helyezett közül négy technológiai óriás: az Apple, az Alphabet (Google), az Amazon és a Microsoft is hatalmas összegeket fordít az MI-fejlesztésekre és az azokhoz szükséges infrastruktúra kiépítésére. A rangsort ugyanakkor az 5500 milliárd dolláros piaci értékű Nvidia vezeti, a hatodik helyen pedig a világ legértékesebb nem amerikai vállalata, a tajvani TSMC áll. Mindkét cég kulcsszerepet játszik az MI-iparág ellátási láncában, hiszen az infrastruktúrájukat fejlesztő technológiai óriások számára nélkülözhetetlen csipeket terveznek, illetve gyártanak.
A húsz legértékesebb vállalat között további félvezetőipari szereplőket is találunk: az amerikai Broadcom és Micron mellett két dél-koreai óriást, a Samsungot és az SK Hynixet. Bár más ágazatok is képviseltetik magukat a rangsorban, például a JPMorgan, a Saudi Aramco, a Walmart, a Tesla vagy a Visa révén, a legértékesebb vállalatok mezőnyét egyértelműen a technológiai szektor uralja, amelynek növekedését egyre inkább a mesterséges intelligenciához kapcsolódó beruházások és várakozások hajtják.
Cikkünk elsősorban a két dél-koreai csipgyártóval, a Samsunggal és az SK Hynixszel foglalkozik.
A tőzsdén nem értékelt koreai csoda
A Samsung és az SK Hynix részvényárfolyama egy év alatt megduplázódott, együttes piaci értékük pedig már megközelíti a 2000 milliárd dollárt, ami a magyar GDP nyolcszorosa. A mesterséges intelligencia térnyerése a teljes dél-koreai részvénypiacot is felhúzta: a Kospi index egy év alatt 77 százalékot emelkedett, pedig az index gyakorlatilag a teljes dél-koreai tőzsde teljesítményét tükrözi, olyan hagyományos iparágak nagyvállalataival együtt, mint az LG, a Hyundai vagy a Kia. Bár a Samsung és az SK Hynix súlya meghatározó, az MI-beruházások hatása így jóval túlmutat a két csipgyártón.
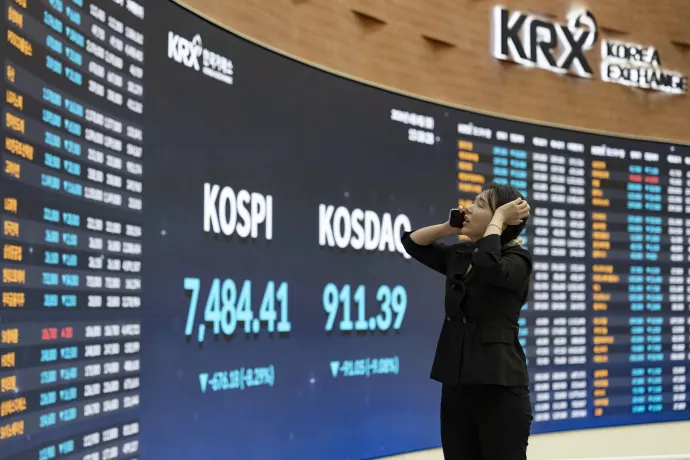
Október eleje óta azonban megtorpant a dél-koreai tőzsde lendülete: a Kospi index egyetlen hét alatt 13 százalékot veszített értékéből, csütörtökön pedig olyan heves eladási hullám söpört végig a piacon, hogy
a több mint 8 százalékos napközbeni zuhanás miatt húsz percre a teljes kereskedést fel kellett függeszteni.
A Samsung árfolyama 8–9 százalékkal, az SK Hynixé több mint 10 százalékkal esett. Egy ekkora rali után természetes lehet a korrekció, a mostani fordulat mégis figyelemre méltó: miközben a globális MI-versenyfutás változatlanul hatalmas beruházásokat mozgat meg, éppen az egyik legnagyobb nyertesének számító dél-koreai piac került komoly nyomás alá. A befektetők ugyanis egyre inkább azt mérlegelik, hogy a mesterséges intelligenciába áramló óriási összegek hosszabb távon valóban megtérülnek-e.
Elbizonytalanodás
Mint Móró Tamás, a Concorde Értékpapír Zrt. vezető stratégája a Telexnek elmondta, a dél-koreai tőzsde több okból is szenved mostanában, ezek egyike pedig a lakossági befektetőkhöz köthető. A hatalmas árfolyam-emelkedés után tavasszal már egyszer bekövetkezett a szinte elkerülhetetlen nagy pofon.
Hasított a piac, egészen elképesztő árfolyam-emelkedést lehetett látni, így a lakossági befektetők is egyre nagyobb összegekkel szálltak be. Eleinte saját pénzből vásároltak részvényeket, később azonban már tőkeáttétellel, vagyis hitelből is befektettek, ami mindig komoly kockázatot jelent.
A dél-koreai pénzügyi felügyelet még olyan befektetési termékeket is engedélyezett, mint a single-stock ETF, amely egyetlen részvény, elsősorban a Samsung árfolyammozgására kínált tőkeáttételes befektetési lehetőséget, tőzsdén kereskedett alapba csomagolva. Ez azt jelenti, hogy a lakossági befektető úgy is fogadhatott a Samsung részvényeinek drágulására, hogy az alap a befektetett pénzét tőkeáttétellel, lényegében hitelhez hasonló módon megsokszorozta. Így az árfolyam emelkedésekor a nyeresége, eséskor viszont a vesztesége is többszörösére nőhetett.
Elég gyorsan korlátozni is kellett ezt a terméket, a pénzügyi felügyelet vezetője pedig elismerve a hibát hamut szórt a fejére, de addigra már megtörtént a baj. Ha tovább drágultak volna a részvények, a dél-koreai lakossági befektetők hatalmasat kaszálhattak volna, csakhogy éppen akkor jött a visszaesés, így sokan súlyos veszteségeket szenvedtek el, akár a teljes befektetésüket is elveszítve.
Ilyen előzmények után hiába tűnik ma ismét olcsónak a dél-koreai tőzsde, a korábban megégetett kisbefektetők nemigen mernek visszaszállni.
Pedig az árazás valóban nem magas: egyes kiemelkedő részvényekért mindössze az éves nyereségük 4–5-szörösét kell fizetni, miközben egy ilyen felkapott szektorban a 20–30-szoros szorzó sem lenne szokatlan. A befektetők azonban láthatóan nem hiszik el, hogy tartósan fennmaradhat az a rendkívüli helyzet, amelyben a memóriacsipeket akár 80–85 százalékos nyereséghányaddal is el lehet adni.
Leselkedő veszélyek
Ennek részben az az oka, hogy maguk a dél-koreai gyártók is jelentős kapacitásbővítésbe kezdtek, miközben már az ajtón kopogtat egy komoly kínai kihívó, a ChangXin Memory Technologies (CXMT). A vállalat neve Magyarországon egyelőre kevéssé ismert, pedig már a kínai félvezetőipar legértékesebb szereplője, és a világ tíz legnagyobb piaci értékű csipgyártója közé is bekerült.
A céget alig tíz éve alapította az Egyesült Államokban is tanult Csu Ji-ming, akinek vagyonát a CXMT 2026. júliusi sanghaji tőzsdei bevezetése után már 15 milliárd dollárra becsülték. Az üzletember ráadásul szokatlanul nagyvonalú vállalást is tett: részesedésének felét, összesen 768 millió részvényt a cég 20 ezer alkalmazottja között osztja szét, hogy a dolgozók is részesüljenek a vállalat sikeréből.
A dél-koreai gyártók mostani vesszőfutása mögött tehát elsősorban az a befektetői várakozás áll, hogy a jelenlegi aranyeső nem tarthat örökké, és a memóriacsipek jövedelmezősége idővel a mostani 80–85 százalékról 20–25 százalékra eshet vissza. Ez még mindig tisztességes nyereség lenne, csak éppen messze elmaradna a jelenlegi rendkívüli szinttől.
Egyelőre ugyanakkor a kereslet meghaladja a kínálatot, vagyis a chipgyártási kapacitások jelentik az iparág szűk keresztmetszetét. A befektetői bizonytalanságot azonban jól mutatja, hogy ennek ellenére megtorpantak a memóriagyártók részvényeibe fektető, tőzsdén kereskedett alapok, az ETF-ek is. Ezek egyetlen befektetési termékben több chipgyártó részvényeit fogják össze, így árfolyamuk jól tükrözi, hogyan ítélik meg a befektetők az egész szektor kilátásait.
A Roundhill DRAM nevű alapjában a legnagyobb súlyt három óriás, a Micron, a Samsung és az SK Hynix képviseli, amelyek együttesen a befektetések mintegy háromnegyedét adják. Mellettük olyan vállalatok is szerepelnek a portfólióban, mint a kínai CXMT, a Sandisk, a Seagate Technology, a japán Kioxia, a Western Digital, a Nanya Technology, a Winbond Electronics és a GigaDevice Semiconductor.
Közülük különösen figyelemre méltó a japán Kioxia, a korábbi Toshiba Memory, amely saját szabadalmaztatott technológiával rendelkezik, részvényárfolyama pedig egyetlen év alatt 400 százalékot emelkedett.
A legnagyobb félelem azonban az, hogy a jelenlegi piacvezetők nem tudják tartósan megőrizni kivételesen kedvező pozíciójukat. Ha a kínai gyártók nagyobb kapacitással lépnek piacra, ugyanúgy letörhetik az árakat, ahogyan azt korábban az elektromos autók vagy a megújulóenergia-technológiák piacán is láthattuk.
Fortélyos félelem
Mindenesetre úgy tűnik, mintha megjelent volna egy erős félelem a nagy pofontól, a befektetők már azt árazzák, hogy nem tarthat örökké az MI-boom. Maga az értéklánc ugyanis végső soron azon múlik, hogy a legnagyobb vevők, az említett hiperskálázók mennyit vásárolnak a legismertebb MI-chipgyártótól, az Nvidiától, és az Nvidia ennek nyomán mennyit rendel az ellátási láncban mögötte álló csipgyártóktól.
Most még nagyon nagy, szinte kielégíthetetlen a kereslet, de jönnek a kihívók, mert ahogy mondani szokták: a magas ár legnagyobb ellensége éppen a magas ár.
Ha egy iparágban túl szép a marzs, arra mindenki rámozdul, az új szereplők és a folyamatos kapacitásbővítések pedig idővel kannibalizálják a korábbi nyereségszintet.
Vagyis lehet, hogy igaza van a piacnak, és a koreai sikertörténetnek egyelőre vége. Közben azonban a tőkepiacokon továbbra is mindenki az MI-ről beszél, nemcsak a legfontosabb tőzsdéken, így a New York-i Wall Streeten, hanem Magyarországon is. Egy közelmúltbeli szakmai háttérbeszélgetésen azt hallottuk, hogy a befektetési szolgáltatók – legyen szó brókercégekről vagy privátbankokról – ma már szinte nem is engedhetik meg maguknak, hogy ne vásároljanak az MI-versenyfutásban érintett vállalatok részvényeiből. Ezek lehetnek a hiperskálázók, például a Meta, az Amazon, a Microsoft, a Google, az Oracle vagy az Apple, de az őket kiszolgáló csipgyártók is.
Utóbbiak közül az Nvidia méltán a leghíresebb, de jól ismert a Micron és a Broadcom is. A két dél-koreai félvezetőgyártó, a Samsung és az SK Hynix azonban annyival olcsóbbnak tűnik, hogy a szofisztikáltabb elemzők még a mostani visszaesés után is komoly lehetőséget látnak bennük. Pedig pontosan értik, hogy a piac ezeket a vállalatokat ciklikus részvényekként árazza, vagyis a befektetők nem hisznek abban, hogy a jelenlegi rendkívüli eredménytermelő képességük tartósan fenntartható. Csakhogy, ahogy egy elemzőtől hallottuk: ha még csak egy évig kitart az MI-boom, máris sokkal többet érhetnek ezek a részvények.
Az MI-versenyfutásnak azonban a csipgyártókon túl is komoly pénzügyi következményei lehetnek. Az amerikai technológiai óriások olyan eszelős összegeket költenek fejlesztésekre, hogy a kötvénypiacokon már az amerikai állammal is versenyeznek a befektetők pénzéért, tovább drágítva annak finanszírozását. Miközben tehát az Egyesült Államok az MI-től várja a következő nagy gazdasági fellendülést, a beruházási felfutás már most komoly kockázatokat teremt, és korántsem biztos, hogy minden befektetés megtérül.
