Matolcsy György a YouTube-on mondja védőbeszédét: az ő idejében a jegybank mindent jól csinált
Matolcsy György tavaly májusban Youtubernek állt. Az egykori jegybankelnök megbízatása 2025 márciusában járt le, azóta szinte egyáltalán nem vállalt nyilvános szereplést vagy interjút. Vélhetően ezt kompenzálná egy olyan formátummal, ahol nincsen akadékoskodó kérdező: nevével fémjelzett Youtube-csatornára feltöltött hosszú monológokban igyekszik reagálni a leggyakoribb őt, illetve a jegybankot és annak alapítványait érintő kritikákra.
A sajtóban már jóval korábban, hivatali szinten pedig tavaly fogalmazódtak meg komoly bírálatok: két héttel utódja, Varga Mihály hivatalba lépése után megjelent az Állami Számvevőszék részletes jelentése a jegybank alapítványi vagyonát érintő felelőtlen gazdálkodásáról, amiben hatalmas, a közpénzeket érintő vagyonvesztést és súlyos hiányosságokat azonosítottak. Az ezt követő másfél évben pedig szinte heti rendszerességgel jelentek meg részletes cikkek arról, hogy hogyan gazdagodtak a Matolcsyhoz közel álló szereplők abban az időszakban, amíg ő vezette az MNB-t. Többek között ezt mutattuk be az MNB-ügy következményeit feldolgozó videónkban is.
Matolcsy korábban sem tartotta magában gondolatait – igaz, akkor is olyan formát választott, amiben ő irányított: rendszeresen írt véleménycikkeket a fideszes a Magyar Nemzetbe és a Növekedés.hu-ra, több mint féltucat könyv szerzője. Jegybankelnöksége alatt megjelent köteteinek egy részét maga az MNB, illetve a jegybanki alapítványokhoz kötődő Pallas Athéné Könyvkiadó adta ki.
A friss magyarázósorozat, és különösen a Matolcsy által csak történetekként emlegetett anekdoták időzítése ugyanakkor arra utalhat, hogy a volt jegybankelnök megpróbál elébe menni azoknak a kérdéseknek, amiket a jegybanki visszaélések ügyében folyó nyomozás során a hatóságok, vagy az ügy politikai szálainak feltárására létrehozott parlamenti vizsgálóbizottság tagjai a közeljövőben feltehetnek neki.
A kezdetben néhány hetente jelentkező, általánosabb témákat, például az amerikai pénzügyi kultúrát vagy az aranytartalékot boncolgató írásai után Matolcsy idén szeptemberben turbófokozatra kapcsolt, és új sorozatba kezdett. A némi szerénytelenséggel Aranykor címet viselő videósorozatnak viszont tíz részre volt szüksége ahhoz, hogy a volt jegybankelnök végre eljusson az MNB-alapítványokból eltűntnek tartott 266,5 milliárd forint ügyéig.
„Történeteket mesélek önöknek, a sok hamis történet után igaz történeteket. Mindegyik a pénzről szól, mindegyik középpontjában a Magyar Nemzeti Bank áll” – kezdte az első részt, amiben tisztázta, hogy az „elvesztette közpénz jellegét” fordulat nem az ő szájából hangzott el, ő maga pedig egyetért azzal, hogy az MNB-alapítványokba helyezett vagyon is közpénz. A kijelentés eredettörténete pár héttel később akkor is szóba került, amikor az MNB-ügy szálait felgöngyölíteni hivatott parlamenti vizsgálóbizottság Kósa Lajos és Bánki Erik egykori fideszes országgyűlési képviselőket hallgatta meg. Matolcsy György ugyan még nem állt a bizottság elé, de a beidézéséről már döntöttek, így akár heteken belül sor kerülhet arra, hogy a volt jegybankelnök hosszú idő után először élőben is megjelenjen a nyilvánosság előtt.
I. A hamis mese az alapítványi vagyonról
„Azt olvasom mindenhol, majdnem mindenhol, hogy eltűnt az alapítói vagyon, 266,5 milliárd forint. Nem, ez hamis mese. Az igazság ezzel szemben az, hogy megvan a vagyon, pontosan megmondható, hogy hol van, és én most újból elmondom az igazságot, pontosan hol van a vagyon”. Ezzel a felütéssel kezdi Matolcsy legfrissebb, Hol van a pénz? című videóját, amiben hosszasan beszél arról, hogy a Pallas Athéné Domus Meriti Alapítvány (PADME) vagyona szerinte tökéletesen visszakövethető és sohasem került ki az alapítvány hatóköréből, csak befektette.
Az alapítványi vagyon útjával több cikkben foglalkoztunk, valamint egy filmet is forgattunk róla, nemrég pedig arról írtunk, hogyan prosperál a PADME nagyobbik befektetésének számító lengyel GTC. Bár az új menedzsmentnek sikerült elhárítania a közvetlen csődveszélyt, a társaság mozgásterét továbbra is jelentősen korlátozzák a hitelei. A GTC részvényeivel október elején már csak 2,38 złotys árfolyamon kereskedtek a tőzsdén, miközben az MNB-alapítványok vagyonkezelője, az Optima még 9 złotys árfolyamon vásárolt belőlük.
A volt jegybankelnök több olyan állítást is megismétel, amikkel korábban már többször igyekezett megmagyarázni vagy megvédeni a döntéseit. Ezeket is érdemes sorra venni.
- A vagyon megvan. Matolcsy szerint a 266,5 milliárd forintos alapítói vagyon nem tűnt el, továbbra is létezik, főként közép-európai városokban található irodaházakba és bevásárlóközpontokba fektetve.
- Az ÁSZ nem a vagyon eltűnését állapította meg, hanem a részvénycsomag értékének csökkenését. Matolcsy szerint különbséget kell tenni a vagyon eltűnése és a befektetések értékvesztése között.
- Kétféleképpen is meg lehet állapítani a befektetések értékét. Az ingatlanok független értékbecsléssel meghatározott értéke eltérhet az azokat birtokló társaság részvényeinek tőzsdei árfolyamából számított értéktől.
- Az alapítvány könyveiben kötvények szerepelnek. Matolcsy szerint az alapítvány kötvények vásárlásával juttatta el a pénzt a befektetési társaságához, ezért a könyveiben nem közvetlenül az ingatlanok értéke jelenik meg.
- A befektetési döntést a kuratórium hozta meg. Állítása szerint a lengyel tőzsdén jegyzett GTC többségi részvénycsomagjának megvásárlásáról 2020 áprilisában az alapítvány kuratóriuma döntött, amit az ÁSZ jelentése is rögzít.
- Matolcsy hangsúlyozza, hogy jegybankelnöki megbízatásának végéig, 2025 márciusáig tud felelősen nyilatkozni a vagyon állapotáról, az azóta bekövetkezett változásokról már nem.
II. A devizahitelek forintosításából származó nyereség
„Magyarországot jelentős lakossági devizahitel-állománnyal érte el a 2008-as gazdasági válság” – így kezdődik az a 2025 elején közzétett jegybanki sajtóközlemény, amit a devizahitelek forintosításának 10. évfordulója után nem sokkal publikált az MNB. A közleményben azt írják, a devizahitelek felszámolására több kormányzati és állami intézkedés is született, de „valódi megoldást” végül a deviza és devizaalapú jelzáloghitelek 2014-es forintosítása hozott. „Az MNB tökéletes időzítéssel, még a svájci jegybank árfolyamrögzítési mechanizmusának megszüntetése előtt vitte véghez a folyamatot” – fogalmaz a közlemény.
A saját érdemeket már-már önmagasztaló stílusban hangsúlyozó jegybanki közlemény hangvétele Matolcsy forintosításról szóló három videójában is visszaköszön. Többek között a következő állítások hangzanak el Matolcsy György szájából a forintosítást érintően:
- „Mekkora pénzügyi műveletről, pénzügyi ügyletről beszélünk? Óriásiról.”
- „Tudjuk, hogy micsoda kockázatot sikerült végül bravúrosan kivezetni.”
- „Ez a sikeres akció óriási siker volt, és azt gondolom, hogy ez a 2014–15-ös szakasz alapot adott arra, hogy Magyarország az egész 2010-es évtizedet megnyerje” – mondta arról, mi történt volna, ha nem váltják át a magyar devizahiteleket 2014 őszén.
A forintosítás valóban fontos szerepet játszott a devizahitelesek megvédésében: a 2014 novemberében rögzített, 256,5 forintos svájcifrank-árfolyamnak köszönhetően a jelzáloghitelesek elkerülték a 2015. januári frankárfolyam-robbanás következményeit. A svájci jegybank ugyanis január 15-én váratlanul elengedte az euróval szembeni árfolyamküszöböt, aminek hatására a frank hivatalos árfolyama 319,27 forintra emelkedett. A törlesztőrészletek jóval magasabbak lehettek volna, ha nincs a forintosítás.
A lépés viszont nem oldotta meg valamennyi devizahiteles problémáját: az MNB 2015-ös adatai szerint a mintegy 190 ezer, hitelét nem törlesztő adós közül mindössze néhány ezren kerültek rendezett helyzetbe, ráadásul a később átváltott autóhiteleknél már 287,2 forintos frankárfolyamot alkalmaztak.
Matolcsy szerint az intézkedés sikeréhez az is hozzájárult, hogy a jegybank mintegy 9 milliárd eurót biztosított a bankoknak, így elkerülték, hogy a pénzintézetek egyszerre jelenjenek meg jelentős devizavásárlási igénnyel a piacon, ami nyomást gyakorolhatott volna a forintra. Hogy mekkora árfolyamgyengülést okozott volna egy másik megoldás, azt értelemszerűen nem fogjuk megtudni.
Matolcsy az egyik videóban arra is kitér, miért nem részesítette a jegybank a devizahiteleseket vagy a bankokat a forintosításon elért 136 milliárd forintos nyereségéből. „A Magyar Nemzeti Bank nem adhat ajándékot sem a bankoknak, sem egy hitelfelvevőnek” – magyarázta Matolcsy. Érvelése szerint a devizahitelek nem állami hitelek voltak, hanem az ügyfelek a saját bankjukkal szerződtek, ráadásul igazságtalan lett volna, ha a devizahitelesek jobban járnak a forintosítással, mint azok, akik 2003 óta jóval magasabb kamatokat fizettek a forinthiteleik után.
A nyereséget nem amiatt zsebelte be az MNB, mert a piaci árnál drágábban adta volna a devizát a bankoknak, hanem azért, mert a jegybank devizatartalékának átlagos bekerülési árfolyama jóval alacsonyabb volt az eladási árfolyamnál. Amikor 2014-ben a forintosításhoz ebből a tartalékból biztosított devizát a bankoknak, a forint már lényegesen gyengébb volt. Így ugyanazért a devizamennyiségért több forintot kapott, mint amekkora értéken azt korábban nyilvántartásba vette.
A korábban már említett 136 milliárd forintos nyereséget tehát a jegybank részben éppen annak a forintgyengülésnek köszönhette, ami korábban a devizahitelesek tartozását és törlesztőrészleteit is megemelte.
Matolcsy érvelése a deviza- és forinthitelesek közötti egyenlő elbánás szempontjából védhető, azt viszont nem magyarázza meg, hogy az MNB miért helyezett végül 266,4 milliárd forintot az általa létrehozott alapítványokba, vagyis csaknem kétszer annyit, mint a forintosításon elért 136 milliárdos nyereség. A jegybank korábbi állítása szerint a különbözetet más jegybanki műveletek eredménye fedezte.
III. A székház
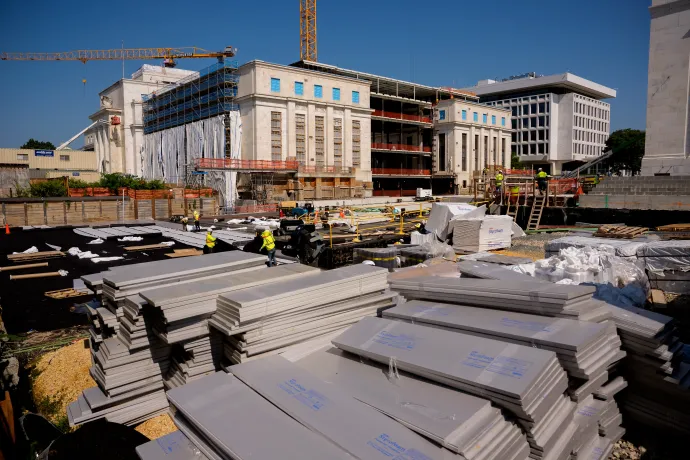
Matolcsy a forintosításhoz hasonlóan eddig három videót szentelt az MNB székházának felújítására, a téma a 2026-os választási kampányban is kiemelt szerepet kapott. Nem meglepő módon, hiszen az eredeti tervekhez képest végül a duplájába kerülő felújítást – köztük az aranyvécét, a több millió forintos ajtókat és a brutális túlköltekezést – pofonegyszerűen lehetett politikai témává tenni, főleg úgy, hogy a generálkivitelezésért azt a Raw Development Kft.-t bízták meg, aminek tulajdonosa egy cégen keresztül a jegybankelnök fiának, Matolcsy Ádámnak a baráti köréhez sorolt Somlai Bálint.
Az egykori jegybankelnök az első, székházfelújításról szóló videóban felidézi, hogy az MNB főépülete az 1900-as évek elején épült. Az eredetileg tervezett 3 millió korona helyett végül 4,5 millió koronába került, vagyis az építkezés 50 százalékkal drágult meg. Matolcsy szerint azonban az akkori sajtó egészen másként fogadta a költségek emelkedését, mint a mintegy 120 évvel későbbi felújításét. „Nem kárhoztatták, nem korholták az akkori osztrák–magyar bank magyar vezetőit, hogy 50 százalékkal megemelkedett az épületépítés költsége. Büszkék voltak rá. Olyan sajtóvisszhangok voltak, amelyek azt mondták, hogy de jól tette az akkori vezetés, hogy előteremtette ezt az 50 százalékkal megemelt összeget!”
Matolcsy a következő videóban rátér a lényegre: a székházat 115 éven át nem újították fel, és bár „nagyon szépen karban tartották kívül-belül, de bizony a kor sokszor láthatatlanul, de rágta az épületet”. A rekonstrukciót két okkal indokolja. Egyrészt elmondása szerint még a jegybankelnöki kinevezése előtt készült egy műszaki felmérés, ami arra jutott, hogy az épület alapos felújítás nélkül hosszú távon nem lesz alkalmas a feladatai ellátására. Erre egy 2023-as jegybanki sajtóközlemény is kitért, amit Matolcsy további dokumentumokkal együtt a videója mellé linkelt. Másrészt felidézi, hogy az 1950-es években „elég szerencsétlenül hozzányúltak az épülethez”: egy újabb emeletet alakítottak ki benne, amivel sok kicsi, sötét szoba jött létre.
A felújítás másik indokaként Matolcsy a jegybank feladatainak bővülését említette, és ennek kapcsán ismét felsorolta az elnöksége alatt bevezetett programokat. „2013-tól az új jegybanki vezetés sorra bevezette azokat a programokat, amelyek az akkori magyar gazdaságot elindították a növekedés, a felzárkózás felé. A vállalkozásokat pénzzel látták el. Ilyen volt a növekedési hitelprogram, később a növekedés kötvényprogram, ilyen volt az aranyvásárlás. (…) Ehhez új munkatársak kellettek, mégpedig kiválóan képzett, motivált, nagyon jó szakemberek”.
Matolcsy szerint pedig a legjobb szakembereket úgy lehetett megnyerni, ha „egy méltó, szép, minden szempontból alkalmas környezetbe” hívják őket.
Matolcsy ezután több külföldi példát is felsorolt annak igazolására, hogy egy jegybank székházának teljes felújítása vagy új épületbe költöztetése korántsem magyar sajátosság. Szerinte mindenütt, „ahol hosszú távra gondolkodnak, és a legjobb munkatársakat akarják megszerezni”, szükség van a megfelelő munkakörnyezetre. Az Európai Központi Bank (EKB), a német és az ausztrál jegybank, valamint az amerikai központi bank, a Fed példáját is felhozta.
Arról viszont már nem beszélt, hogy az EKB az energiafelhasználás optimalizálása, a költségek és az irodaterületek csökkentése érdekében költözött új épületbe, miután a távmunka elterjedésével kevesebb helyre lett szüksége. Azt sem említette, hogy a Fed székházfelújítása szintén jelentősen megdrágult, és az Egyesült Államokban is komoly politikai vitát váltott ki. A beruházás költsége az eredetileg tervezett 1,9 milliárd dollárról (618 milliárd forintról) 2,5 milliárd dollárra (2026. október 15-i árfolyamon közel 812 milliárd forintra) emelkedett, ami közel 32 százalékos túllépést jelent. A jegybank vezetése a drágulást többek között az inflációval, a vámháborúval, az építőanyagok árának emelkedésével, a munkaerőhiánnyal, valamint váratlan műszaki és környezeti problémákkal magyarázta. Jerome Powell, a Fed elnöke pedig azzal indokolta a beruházást, hogy az elöregedett épületeket biztonságossá és korszerűvé kellett tenni.
IV. Egy őszi reggel 2022-ben
„A mai igaz történet egyetlen napról szól, amikor a Magyar Nemzeti Bank sikeresen, mondhatnám bravúrosan, megvédte a magyar fizetőeszközt, a forintot és megelőzte, hogy fellépjen a magyar pénzügyi rendszer összeomlásának a kockázata” – kezdte Matolcsy a sorozat egyik epizódját. A volt jegybankelnök a 2022. október 14-i jegybanki bejelentést idézte fel, amikor az MNB a 430 forint feletti euróárfolyam mellett a forint elleni spekuláció megfékezésére jelentett be intézkedéseket.
Akkoriban mi is megírtuk, hogy 2022 volt az az év, amikor az ország megismerte az alapkamatot. Miután több mint egy évtizeden keresztül alacsonyan tartották a jegybanki kamatokat, 2021-től azonban a gyorsuló infláció miatt – az európai és az amerikai jegybankhoz hasonlóan – kamatemelésbe kezdett. Magyarországon az alapkamat 2022 szeptemberére 13 százalékra emelkedett, az október 14-i rendkívüli intézkedések nyomán pedig az irányadó kamat 18 százalékra ugrott.
Október közepére azonban annyira súlyossá vált a helyzet, hogy az MNB felfüggesztette az egyhetes betéti tendereket, és bevezetett egy új, egynapos betéti eszközt, amelynek éves kamata 18 százalék volt.
Ez azt jelentette, hogy a kereskedelmi bankok akár egyetlen napra is elhelyezhették a pénzüket a jegybanknál, és ezért a 18 százalékos éves kamat egy napra jutó részét kapták meg.
Matolcsy szerint a jegybank ekkor két „innovatív eszközt vezetett elő”, amikkel „rendkívül gyorsan és rendkívül hatékonyan” sikerült megállítani a forint zuhanását, és összességében „megelőzték a magyar pénzügyi rendszer felrémlő összeomlását”. Az egyik a már említett, 18 százalékos kamatozású egynapos betéti gyorstender volt, a másik pedig az egynapos fedezett hitel kamatának 15,5-ről 25 százalékra emelése.
„Nekem az a tisztem, hogy jelezzem, hogy ezek a nemzetközi pénzügyi világban jelentős, új kreatív lépések voltak, amiket senki nem várt a pénzpiacon. Tehát a pénzügyi spekulánsokat nagyon váratlanul érte, és rendkívüli módon megdrágította a forint elleni spekulációt, végül leszoktatta a pénzügyi világ cápáit, spekulánsait, hogy a forint ellen spekuláljanak” – sorolta a jegybank akkori vezetésének érdemeit Matolcsy.
A volt jegybankelnök azt is állította, hogy 2022 karácsonya körül New York-i befektetőktől úgy értesültek, hogy a forint rendkívül gyors gyengülése mögött ismeretlen megbízók érdekében dolgozó, a magyar fizetőeszköz esésére játszó spekulánsok álltak. Az irányadó kamatot végül hét hónap után, 2023 májusában csökkentette az MNB, miután javultak a pénzügyi mutatók, csökkenni kezdett az infláció és viszonylag stabil maradt a forint-euró árfolyam.
Matolcsy beszámolójából ugyanakkor kimarad, hogy a forint 2022-es zuhanása mögött nem kizárólag a magyar fizetőeszköz ellen „spekuláló befektetők” álltak. Az orosz–ukrán háború, az elszálló energiaárak, az uniós források körüli bizonytalanság és a magyar gazdaság sérülékenysége egyaránt hozzájárult a forint gyengüléséhez. Ráadásul a jegybank alig két héttel a rendkívüli beavatkozás előtt még a kamatemelési ciklus lezárását jelentette be, majd október 14-én kénytelen volt drasztikusan szigorítani a monetáris feltételeken.
Az MNB aznap nemcsak a Matolcsy által kiemelt kamatintézkedéseket jelentette be, hanem azt is vállalta, hogy a következő hónapokban közvetlenül biztosítja az energiaimport jelentősebb devizaigényét. Ez azért volt fontos, mert a rendkívül magas energiaárak miatt megnövekedett devizakereslet szintén nyomást helyezett a forintra.
A beavatkozás valóban gyors eredményt hozott, a forint már a bejelentés napján több mint két százalékot erősödött.
Arról azonban Matolcsy nem beszél, hogy a 18 százalékos kamat fenntartásának komoly ára volt: a jegybank kamatkiadásai jelentősen megemelkedtek, ami hozzájárult az MNB későbbi súlyos veszteségéhez.
A jegybank 2023-as beszámolója szerint a kamatozó forintforrások után fizetett kamatok az előző évhez képest közel 950 milliárd forinttal nőttek. Ez nem kizárólag az októberi intézkedések következménye volt, de jól mutatja, milyen költségekkel járt a magas kamatkörnyezet.
Matolcsy videóiból az sem derül ki, hogy a magyar gazdaság növekedése a 2020-as évekre megtorpant, a Nyugathoz való felzárkózás pedig továbbra is várat magára. Pedig ebben a korábbi jegybanki politikának is szerepe volt: az olcsó hitelek és az állami támogatások éveken át pörgették a gazdaságot, miközben a termelékenység alig javult, a gazdaság egyensúlyi problémái pedig egyre súlyosabbá váltak. Hogy a kormány és az MNB közös gazdaságélénkítési stratégiája miért vezetett végül zsákutcába, és miért maradt el a tartós felzárkózás, azt a Telex filmjében mutattuk be:
