Használt lakásra drágább a hitel, kevésbé büntető babaváró – összeszedtük, mit hoz a Wekerle-program
A kampányban átfogó lakhatási programot ígért a Tisza Párt, az elmúlt hetek bejelentéseiből pedig fokozatosan kirajzolódott, milyen eszközökkel váltanák ezt valóra. Kedden Magyar Péter miniszterelnök, Kármán András pénzügyminiszter és Kapitány István gazdasági és energetikai miniszter bemutatta a részleteket: a Wekerle-program több pilléren álló rendszerében a lakásvásárlás mellett az önerő összegyűjtése, az új otthonok építése és a meglévők korszerűsítése is támogatást kap.
Az egyik legfontosabb újítás, hogy a vásárlási hitel egyes feltételei szigorodnak az Otthon Starthoz képest: korhatárt és ötéves bentlakási kötelezettséget vezetnek be, a használt lakásokra pedig 3 helyett 5 százalékos kamatot kell fizetni. Más pontokon viszont engedékenyebb lesz a rendszer, nem várnak el többéves tb-jogviszonyt, és magasabb értékű meglévő lakástulajdon mellett is elérhető maradhat a kedvezményes kölcsön. A kormány alapvetően az új lakások kínálatának bővítésére és a rossz energetikai állapotú ingatlanok felújítására helyezi a hangsúlyt, miközben a lakástakarékkal a későbbi vásárláshoz szükséges önerő előteremtését is segítené.
A program elemei több lépcsőben indulnak:
- 2026. október 28-án az Otthon Startot felváltó vásárlási és építési hitel,
- 2027 januárjában az államilag támogatott lakástakarék,
- 2027 februárjában a Családi Ház Program,
- 2027 márciusában a Társasházi és Panel Program.
A vásárlási hitelről szóló kormányrendelet Kármán szerint kedden jelenik meg, a bankoknak azonban néhány nap felkészülésre szükségük lehet, ezért a kölcsön nem feltétlenül lesz minden pénzintézetnél már szerdán igényelhető.
Használt lakásra drágább lesz a hitel
A Wekerle Plusz vásárlási és építési hitel több alapvető paraméterében megtartja az Otthon Start kereteit: legfeljebb 50 millió forintot lehet felvenni, a kamattámogatás maximum 25 évre jár, a kamat pedig a futamidő alatt rögzített. Új lakás vásárlásakor és építéskor ez évi 3 százalék, használt lakás vásárlásakor viszont 5 százalék lesz.
Kármán az eltérő kamatokat azzal indokolta, hogy a támogatásoknak nem kizárólag a meglévő lakások adásvételét kellene felpörgetniük, hanem az új lakások építését is ösztönözniük kell. A használt lakások vásárlóinak ez ugyanakkor érezhetően magasabb havi kiadást jelent az Otthon Start egységes, legfeljebb 3 százalékos kamatához képest.
Saját számításunk szerint 25 éves futamidővel, egyenlő havi törlesztéssel, a díjakat és egyéb költségeket figyelmen kívül hagyva az alábbi, egész forintra kerekített havi törlesztőrészletekkel lehet számolni:
| Felvett hitel | Havi törlesztő 3 százalékos kamattal | Havi törlesztő 5 százalékos kamattal |
| 30 millió forint | 142 263 forint | 175 377 forint |
| 50 millió forint | 237 106 forint | 292 295 forint |
Ötvenmillió forintos hitelnél tehát havi mintegy 55 ezer forinttal nagyobb terhet jelent az 5 százalékos kamat, a teljes visszafizetés pedig 25 év alatt körülbelül 71,1 millióról 87,7 millió forintra nő, ha az adós végig a szerződés szerint törleszt, és nincs előtörlesztés.
A kedvezményes hitelt a 18-45 évesek vehetik igénybe, vagyis a kormány a korábban jelzett 41 évnél magasabban húzta meg a felső korhatárt. Az Otthon Starthoz képest ez így is szigorítás, annak ugyanis nem volt jogszabályban meghatározott felső életkori korlátja. Házasságot és gyermekvállalást továbbra sem követelnek meg, a többéves társadalombiztosítási jogviszony feltételét pedig elengedik: míg az Otthon Startnál főszabály szerint legalább két évet kellett igazolni, a Wekerle Plusznál Kármán szerint a bank által elfogadott jövedelem a meghatározó. Ez például a külföldről hazaköltöző fiataloknak könnyítheti meg a hitelfelvételt.
Akinek a jövedelme önmagában nem elegendő a kölcsönhöz, az Otthon Starthoz hasonlóan szülőt vagy testvért is bevonhat adóstársként, ők azonban nem szerezhetnek tulajdont a támogatott ingatlanban.
Az Otthon Starttal szemben a Wekerle Plusznál már elvárják, hogy a támogatott hitelből vásárolt vagy épített ingatlan valóban az igénylő otthona legyen: oda be kell jelentkeznie, és öt évig életvitelszerűen ott kell laknia, ezt pedig az ígéret szerint ellenőrizni is fogják.
Ez azt jelenti, hogy a támogatott nem adhatja bérbe, és lakás helyett irodaként sem használhatja ingatlanját, a saját vállalkozás székhelyének bejelentését ugyanakkor nem zárják ki, amennyiben az igénylő ténylegesen ott él, és a lakcímkártyáján is ez a cím szerepel.
A meglévő lakástulajdon sem feltétlenül akadály, kivételt jelent ugyanis a 30 millió forintnál kisebb értékű ingatlan, valamint az örökölt, más személy haszonélvezeti jogával terhelt ingatlan. A pénzügyminiszter példája szerint így az a fiatal is kaphat kedvezményes hitelt, aki Budapesten szeretne otthont venni, de már van a nevén egy kisebb értékű vidéki ház, akár örökölte, akár vásárolta.
Házastársak és élettársak közös hiteligénylésénél az ugyanabban az ingatlanban meglévő tulajdonrészeiket összeadják az 50 százalékos korlát vizsgálatakor – ez is szigorítás ahhoz képest, hogy az Otthon Startnál a házaspároknak elegendő volt, ha egyikük megfelelt a tulajdoni feltételeknek. A kisebb értékű ingatlannal rendelkezők viszont könnyebben juthatnak hitelhez: az Otthon Start egyik kivétele legfeljebb 15 millió forint értékű tulajdoni hányadot engedett meg, a Wekerlénél pedig egy 30 millió forint alatti lakás sem kizáró ok. Az értéket ugyanakkor banki értékbecsléssel is ellenőrzik, nem elegendő hozzá az igénylő nyilatkozata.
Maradnak az árkorlátok: négyzetméterenként legfeljebb 1,5 millió forinttal lehet számolni, a teljes vételár vagy bekerülési költség pedig lakásnál 100 millió, egylakásos lakóépületnél 150 millió forintig terjedhet.
Kármán András szerint ezek a plafonok 2027-ben is megmaradnak, 2028-tól viszont lakásárindexekhez igazítanák őket, hogy a fejlesztők már egy többéves beruházás elindításakor tervezhessenek azzal, milyen feltételekkel vehetnek majd fel támogatott hitelt a vásárlóik. Ugyanezt a kiszámíthatóságot szolgálná az új lakóingatlanok kedvezményes, 5 százalékos áfájának határozatlan idejű fenntartása is.
A már folyamatban lévő Otthon Start-igénylések maradhatnak
A már megkötött Otthon Start-hitelszerződések változatlan feltételekkel futnak tovább. Akik október 27-ig aláírták az adásvételi szerződésüket, azoknak a bejelentés szerint még 15 napjuk lesz arra, hogy az Otthon Startot igényeljék. Az átmenet az addig megindított engedélyezési eljárásokra és bejelentett építkezésekre is vonatkozik.
Az viszont nem egyértelmű, hogy ehhez október 27-ig a hitelkérelmet is be kell-e nyújtani. Kármán András a bemutatójában még úgy fogalmazott, hogy az aláírt szerződés birtokában 15 nap marad a hitelkérelem beadására, az M1 kérdésére azonban már azt mondta, hogy az élhet az Otthon Starttal, aki kedden aláírt adásvételi szerződést és hitelkérelmet is benyújtott. Magyar Péter miniszterelnök később közleményben pontosította a kérdést: október 31-ig megkötött ingatlan adásvételi szerződések és a bankokhoz november 15-ig benyújtott hitelkérelmeknél lehet igényelni az Otthon Start hitelt.
Hosszabb távon a kormány azt szeretné, ha kevesebben szorulnának államilag támogatott hitelre, és a bankok alacsonyabb piaci kamatokkal versenyeznének az ügyfelekért. A sajtótájékoztatón bemutatott adatok szerint az Otthon Start előtt a jelzáloghitelek 23 százaléka volt támogatott, mára ez az arány 81 százalékra nőtt.
A Telex megkérdezte, hogy a piacinál továbbra is olcsóbb Wekerle Plusz nem szorítja-e ki ugyanúgy a banki versenyt. A pénzügyminiszter erre azzal érvelt, hogy a jelzáloghitelek többségét használt lakásra veszik fel, és ott az 5 százalékos kamattal a feltételek közelebb kerülnek a piacihoz. Aki pedig nagyobb összegű hitelt venne fel, vagy drágább ingatlant vásárolna, az eleve nem ezt a konstrukciót választja.
Magyar Péter hozzátette, hogy a bentlakási kötelezettség, valamint az életkori és összeghatár kiszűri a befektetési célú vásárlásokat.
Az 5 százalékos elem ráadásul nem feltétlenül végleges. Magyar a bemutató közben arról beszélt, hogy ez a támogatott hitel egy idő után kifuthat, vagy csökkenhet a kamata. Kármán pedig az RTL kérdésére azt mondta, hogy ha a piaci kamatok érdemben csökkennek, megvizsgálják a Wekerle Plusz kamatainak mérséklését.
Gázkazánra nem, hőszivattyúra jár a támogatás
Az energetikai felújításokra 2030-ig 633 milliárd forintot szánnak uniós forrásokból, amiből legalább 120 ezer otthon korszerűsítését támogatnák. Ha a program sikeres lesz, és nagyobb igény mutatkozik rá, a kormány további pénzt is bevonna.
A februárban induló családi ház programban legfeljebb 15 millió forintos hitelt lehet felvenni, 15 éves futamidővel és fix 3 százalékos kamattal.
Családi házak, sorházak, ikerházak, valamint kis lakásszámú épületek egyedi fűtésű lakásai korszerűsíthetők, az ország bármely részén, életkori, házassági vagy gyermekvállalási feltétel nélkül. A felvett hitel egy részét az állam támogatásként átvállalja, ha a felújítás legalább 30 százalékos primerenergia-megtakarítást eredményez, ezt a munkák előtt és után készített energetikai tanúsítványok összehasonlításával ellenőrzik, a költségeket pedig számlákkal kell igazolni. Vagyis azt vizsgálják, mennyivel javult az ingatlan energiahatékonysága, nem azt, hogy mennyivel lett alacsonyabb a rezsiszámla.
Az átvállalt összeg attól függ, milyen állapotban volt az ingatlan a felújítás előtt: D–G energetikai besorolásnál a hitel 30 százaléka, H–I besorolásnál a fele járhat támogatásként. Egy 15 millió forintos kölcsönnél ez 4,5 millió, illetve 7,5 millió forint, amelyet a felújítás befejezése és az eredmény igazolása után előtörlesztésként vonnak le a hitel tőketartozásából. A támogatás tehát nem növeli az elkölthető keretet, hanem a visszafizetendő tartozást csökkenti.
A bemutatott feltételek alapján ehhez mindenképpen hitelt kell felvenni: külön, kölcsön nélkül igényelhető támogatást nem jelentettek be azoknak, akik a felújítás többi részét saját megtakarításból fizetnék.
A maximális hitelösszegnél az ingatlan kiinduló állapotától függően így alakul a támogatás:
| Energetikai besorolás a felújítás előtt | Vissza nem térítendő támogatás | Támogatás 15 millió forintos hitelnél |
| A–C | nincs, csak hitel igényelhető | – |
| D–G | 30 százalék | 4,5 millió forint |
| H–I | 50 százalék | 7,5 millió forint |
A felújításhoz a hitel mellett 5 százalékos, de legfeljebb 500 ezer forintos önerőt kell biztosítani. A keretből szigetelhetik a házat, kicserélhetik a nyílászárókat, korszerűsíthetik a világítást, az árnyékolást és a melegvíz-rendszert, valamint hőszivattyút, hatékony split klímát vagy hőszabályozó radiátorszelepeket is beszerelhetnek. Gázkazánra nem jár támogatás, a tervezés, a műszaki ellenőr és a pályázati tanácsadás költségei viszont elszámolhatók. Napelem telepítésére is jut lehetőség: Kapitány István a sajtótájékoztatón azt mondta, erre a 15 millió forintos keret legfeljebb 20 százaléka, vagyis 3 millió forint fordítható, a kormány honlapja szerint viszont a támogatás legfeljebb 20 százaléka.
A felújítások ügyintézését is egyszerűsítenék a korábbi, KEHOP keretében működő energetikai otthonfelújítási programhoz képest, amelynél a bonyolult adminisztráció több érdeklődőt is elriasztott. A Nemzeti Energiaügynökség keretében országosan mintegy 70–80 szakértőből álló tanácsadói hálózatot hoznának létre, amely a pályázat elkészítésében és annak meghatározásában is segítene, hogy az adott ingatlannál milyen munkákkal érhető el az előírt energiamegtakarítás. A tanácsadás költségét a felújítási keretből is fedezni lehetne. A családi házas konstrukciót kereskedelmi bankok, a társasházi és panelprogramot pedig az MFB közreműködésével bonyolítanák le.
A társasházak kamatmentes hitelt kapnak
A márciusban induló Társasházi és Panel Programban társasházak és lakásszövetkezetek igényelhetnek kamatmentes, 15–20 éves futamidejű kölcsönt. A felső határ panelépületeknél lakásonként 4 millió, téglaépítésű társasházaknál 5 millió forint. Az önerő mindkét esetben lakásonként 200 ezer forint, ami például egy 60 lakásos panelháznál összesen 12 millió forintot jelent.
A vissza nem térítendő rész itt is 30 vagy 50 százalék a felújítás előtti energetikai állapottól függően, az A–C kategóriájú épületek azonban ebből a programból kimaradnak. A támogatás feltétele itt is legalább 30 százalékos primerenergia-megtakarítás. A maximális hitelösszegből panelnél lakásonként 1,2 millió vagy 2 millió, téglaépületnél 1,5 millió vagy 2,5 millió forintot írhatnak jóvá támogatásként.
A szigetelés, a nyílászárócsere, a világítás és az árnyékolás mellett több gépészeti munka is támogatható:
- a melegvíz-rendszer, a hőközpont és a házközponti fűtés korszerűsítése,
- a távhőre csatlakozás,
- költségmegosztók és termosztatikus radiátorszelepek felszerelése.
A felhasználási kör kiterjed a lift energetikai korszerűsítésére és a hőszivattyús klímára is. Napelemre és akadálymentesítésre a támogatás legfeljebb 20 százaléka fordítható. Gázkazánra viszont itt sem jár támogatás, a tervezés, a műszaki ellenőr és a pályázati tanácsadás költsége viszont elszámolható.
Kapitány kérdésre azt mondta, hogy a részt vevő épületeknél nincs sem alsó, sem felső lakásszámhatár. A társasházak döntéshozatalának megkönnyítésére törvénymódosítást terveznek. A kormány szerint ugyanis a nagyobb lakóközösségeknél éppen a közös döntés megszervezése lehet a felújítás egyik legnehezebb része.
Lakástakarék: a maximális támogatáshoz havi 100 ezret kell félretenni
Januártól ismét lehet állami támogatással lakáscélra takarékoskodni: aki legalább öt évig rendszeresen félretesz, annak befizetéseit az állam is kiegészíti, a pénzintézet pedig legalább évi 3 százalékos betéti kamatot fizet a megtakarítására. Az összegyűlt pénz lakásvásárlásra, építésre és energiahatékony felújításra fordítható, de egy későbbi lakáshitelhez szükséges önerőt is biztosíthatja.
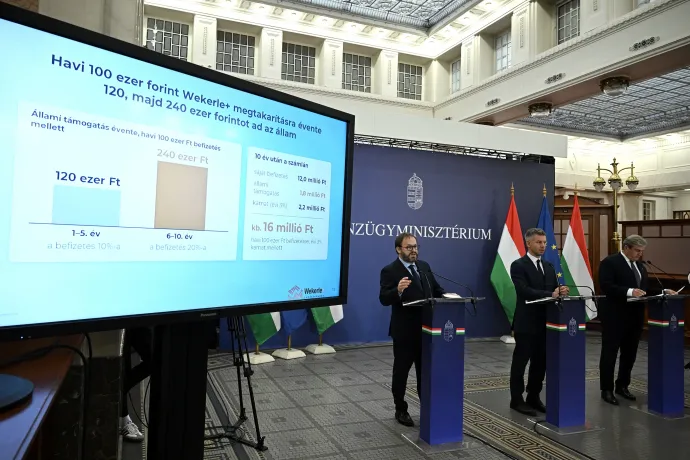
Az első öt évben az éves befizetések 10 százaléka, legfeljebb évi 120 ezer forint jár támogatásként, a hatodiktól a tizedik évig pedig 20 százalékra, maximum évi 240 ezer forintra emelkedik az állami hozzájárulás.
Aki tehát hosszabb ideig takarékoskodik, annak a hatodik évtől minden újabb befizetéséhez kétszer akkora arányban tesz hozzá az állam.
A maximális támogatáshoz havi 100 ezer forintot kell félretenni: ebből tíz év alatt 12 millió forint saját megtakarítás gyűlik össze, amelyet összesen 1,8 millió forinttal egészít ki az állam. Kármán a kamatokkal együtt körülbelül 16 millió forintos végösszeget mutatott be példaként. Havi 50 ezer forintos befizetésnél ugyanennyi idő alatt 6 millió forint saját megtakarítással és 900 ezer forint állami támogatással lehet számolni, amihez még hozzáadódnak a kamatok.
Nem kötelező tíz évig várni: öt év után már felhasználható a megtakarítás az addig járó támogatással együtt, a teljes, 1,8 millió forintos állami hozzájáruláshoz azonban tíz éven át kell fizetni a maximálisan támogatott összeget. A 10 és 20 százalékos kiegészítés mindig az új befizetésekre jár, nem a számlán lévő teljes összegre, így nem azonos a megtakarítás éves hozamával. Ez utóbbit a kamatok és a szerződés költségei is befolyásolják. A támogatott lakástakarék mellett továbbra is maradhatnak a piacon állami támogatás nélküli konstrukciók, így a megtakarítók ezek közül is választhatnak.
Jönnek a bérlakások – valamikor, valamennyiért
A lakásvásárlás és a felújítás támogatása mellett a kormány a bérelhető otthonok és a kollégiumi férőhelyek számát is növelné. A Wekerle Lakás- és Kollégiumépítési Programra 2027-ben 30 milliárd forint uniós fejlesztési forrást fordítanak, a többéves program alapját összesen 550 millió euró uniós pénz adná, amelyhez banki és piaci finanszírozást is bevonnának.
Ebből legalább 10 ezer új kollégiumi férőhelyet és hosszú távra bérelhető lakást hoznának létre, az önkormányzatokkal együttműködve, jó vasúti, busz- vagy villamoskapcsolattal rendelkező helyszíneken.
Szociális és piaci alapon kiadott bérlakások egyaránt épülnének, emellett tanároknak, egészségügyi és rendvédelmi dolgozóknak szánt szolgálati lakásokkal is számolnak.
Azt egyelőre nem tudni, hogy ki, milyen feltételekkel és mennyiért költözhetne ezekbe. Magyar Péter kérdésre azt mondta, még keresik a megfelelő helyszíneket és dolgoznak a finanszírozás részletein, ezért konkrét bérleti díjakat sem közölt. Az állam és az önkormányzatok például telkeket biztosíthatnának a fejlesztésekhez, az építkezéseknél pedig alapvetően magáncégekre támaszkodnának.
Kockázatmentesebb lesz a babaváró
Egymillió forintot is elengedhetnek a visszafizetendő kamattámogatásból azoknak az alacsony jövedelmű pároknak, akiknél nem született meg a babaváró hitelhez vállalt gyerek, mások pedig hosszabb határidőt vagy kamatmentes részletfizetést kaphatnak. A kormány a konstrukció megtartása mellett csaknem 25 ezer család helyzetét rendezné: folyamatban lévő meddőségi kezelés vagy örökbefogadási eljárás esetén az ötéves gyermekvállalási határidő automatikusan egy évvel meghosszabbodna, az orvosi igazolással alátámasztott, önhibán kívül elmaradt gyermekvállalásnál pedig mentesülni lehetne a szankciók alól.
Akiknek más okból, például válás vagy megváltozott élethelyzet miatt kell visszafizetniük a korábban kapott kamattámogatást, automatikusan legfeljebb kétéves kamatmentes részletfizetést kapnának, a bankoktól pedig azt kérik, hogy a fennmaradó kölcsönre a szerződéses büntetőkamat helyett normál jelzáloghitel-kamatot számítsanak fel. Ahol az egy főre jutó havi bruttó jövedelem nem éri el a minimálbért, egymillió forintot elengednének a visszafizetendő kamattámogatásból, a fennmaradó összeget pedig négy év alatt, kamatmentes részletekben lehetne rendezni. Az érintetteket a bankok decemberben levélben tájékoztatják, az egymillió forintos elengedés és a hosszabb részletfizetés igénylésére pedig 120 nap áll majd rendelkezésükre.
Cikkünk megjelenésekor a program részletes szabályait rögzítő jogszabályok még nem jelentek meg, ezért a kormányzati tájékoztató honlap és a sajtótájékoztatón elhangzottak alapján foglaltuk össze a feltételeket. A pontos jogosultsági és igénylési szabályokat a megjelenő jogszabályok határozzák meg.
